

Les travailleurs en mission ponctuelle doivent souvent payer leur essence et leurs fournitures au quotidien ; ils s'attendent donc à recevoir leurs gains rapidement après chaque mission. De nombreuses plateformes continuent de verser les rémunérations une fois par semaine par virement bancaire, ce qui oblige les travailleurs à prendre en charge leurs dépenses quotidiennes pendant plusieurs jours avant de recevoir leur argent. Les paiements instantanés pour les travailleurs indépendants peuvent réduire ce délai à quelques minutes, mais uniquement si vous pouvez payer chaque travailleur via un moyen de paiement rapide dans son pays. Utilisez ce comparatif pour déterminer quels moyens de paiement permettent un traitement en quelques minutes et ce qui ralentit les autres avant de choisir un prestataire.
Ce que nous couvrons
- Paiements instantanés, le jour même et standard : explication de ces termes
- Vitesses de paiement par mode de paiement : une comparaison côte à côte
- Évolution de la rapidité des paiements selon les régions
- Qu'est-ce qui ralentit le versement d'un gain ?
- Évaluez la rapidité de paiement par rapport au coût, au risque et au calendrier
- Questions à poser à tout prestataire proposant des paiements immédiats
- Proposer des paiements plus rapides sans alourdir la charge de travail opérationnelle
Paiements instantanés, le jour même et standard : explication de ces termes
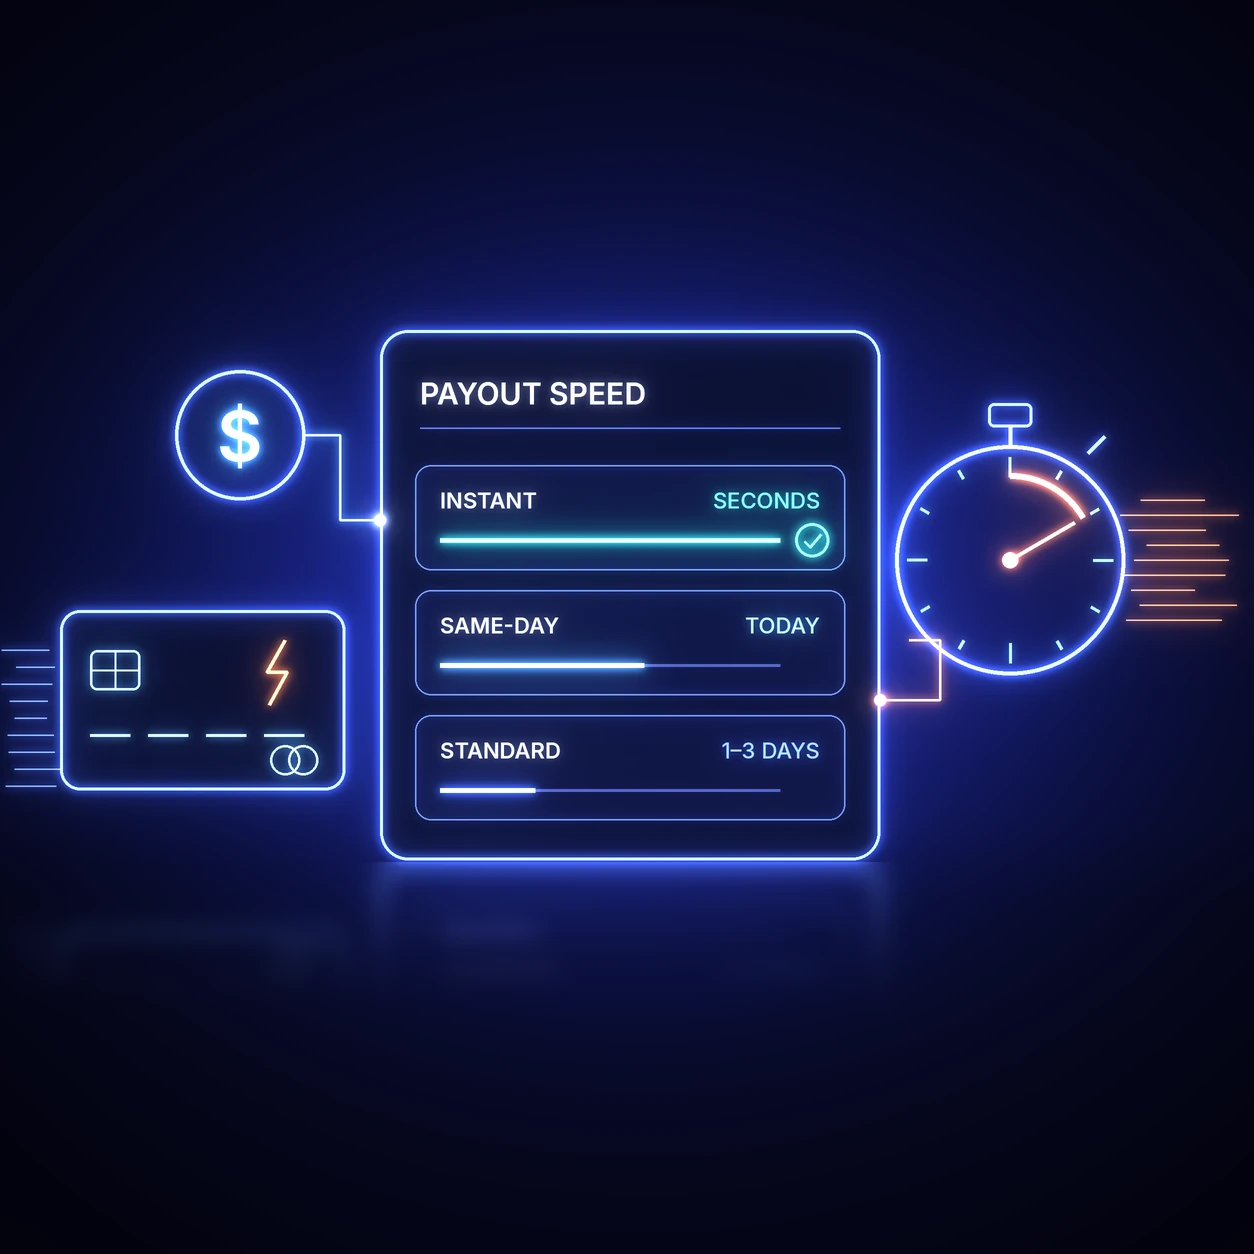
Un paiement instantané est versé au travailleur en quelques secondes ou minutes, à toute heure, via les réseaux de cartes de débit ou des systèmes de paiement en temps réel comme FedNow. Le virement ACH le jour même est plus lent, mais le paiement est tout de même effectué le même jour ouvré. Il utilise le réseau ACH (Automated Clearing House) et l’argent est à la disposition du travailleur ce jour-là, à condition que la banque de la plateforme soumette le paiement avant l’heure limite fixée par le réseau , à 16 h 45 (heure de l’Est). Un paiement standard, comme un virement ACH classique, est généralement crédité sur le compte du travailleur dans un délai d’un à trois jours ouvrés.
Vitesses de paiement par mode de paiement : une comparaison côte à côte
Les réseaux de cartes bancaires et les réseaux bancaires en temps réel fonctionnent 24 heures sur 24 ; ainsi, un virement effectué via ces réseaux peut parvenir à un salarié en quelques minutes, quel que soit le jour de la semaine. Le système ACH ne fonctionne que les jours ouvrés ; par conséquent, un lot envoyé le samedi ne sera traité que le lundi. La rapidité est l'un des critères permettant de comparer les virements ACH, les virements bancaires et les virements PayPal, au même titre que le coût et la portée.
Les prestataires proposant des paiements instantanés effectuent généralement leurs virements via les mêmes réseaux de cartes et les mêmes réseaux bancaires en temps réel, ce qui explique pourquoi leurs délais sont similaires. La plupart des paiements versés directement sur une carte sont crédités dans les 30 minutes, et comme ces réseaux fonctionnent 24 heures sur 24, 7 jours sur 7, les virements sont également effectués la nuit et le week-end.
Voici un comparatif des principales méthodes. Seules les trois premières fonctionnent 24 heures sur 24, 7 jours sur 7, et les travailleurs doivent disposer d'une carte ou d'un compte éligible pour en bénéficier :
| Méthode | Vitesse typique | Disponibilité | Idéal pour | Points à surveiller |
| Paiements « Push-to-card » | De quelques secondes à 30 minutes pour les cartes de débit éligibles | 24 h/24, 7 j/7 | Retraits d'argent immédiatement après une mission | Seules les cartes de débit et les cartes prépayées éligibles en bénéficient |
| Portefeuilles numériques | Quelques minutes pour connaître le solde de son portefeuille | 24 h/24, 7 j/7 | Les salariés qui utilisent déjà PayPal, Venmo ou un portefeuille numérique local | Le virement vers un compte bancaire prend plus de temps |
| Systèmes de paiement bancaire instantané (RTP et FedNow) | Secondes | 24 h/24, 7 j/7 | Versements plus importants sur des comptes bancaires américains | La banque du salarié doit faire partie du réseau |
| ACH le jour même | Le jour même | Jours ouvrables uniquement | Lot quotidiens planifiés | Tout envoi effectué après la date limite finale sera reçu le jour ouvrable suivant. |
| ACH standard | Un ou trois jours ouvrables | Jours ouvrables uniquement | Lot hebdomadaires avec des horaires flexibles | Les commandes passées le vendredi sont généralement livrées la semaine suivante |
| Virements bancaires internationaux | En général, quelques jours ouvrables | Cela varie selon les pays | Les travailleurs qui ne disposent pas d'une méthode locale plus rapide | Les banques intermédiaires peuvent prélever des frais et entraîner des retards |
Évolution de la rapidité des paiements selon les régions
Il n'existe pas de méthode de paiement unique qui convienne à tous les travailleurs d'une plateforme internationale. La méthode qui permet de payer un travailleur en quelques secondes dans un pays peut ne pas exister dans un autre ; commencez donc par identifier où se trouvent vos bénéficiaires et proposez les modes de paiement les plus courants dans chacun de ces pays afin de payer tout le monde rapidement.
Vos virements internationaux sont traités plus rapidement lorsque vous les effectuez via le prestataire local de référence sur chaque marché :
- États-Unis : les salariés peuvent recevoir leur paie par carte de débit ou via un portefeuille numérique (PayPal ou Venmo) en quelques minutes. Les virements bancaires effectués via RTP ou FedNow sont crédités en quelques secondes, à condition toutefois que la banque du salarié soit affiliée à l'un de ces réseaux.
- Royaume-Uni et Europe : les banques britanniques effectuent des paiements instantanés via le système « Faster Payments ». Les banques de la zone euro les effectuent sous forme de virements instantanés, qu'elles sont tenues de prendre en charge en vertu de la réglementation européenne depuis octobre 2025.
- Amérique latine : au Mexique, les banques traitent les virements en quelques secondes à tout moment via SPEI, le système de traitement de la banque centrale mexicaine. Au Brésil, le système Pix de la banque centrale effectue les virements en moins de 10 secondes.
- Afrique subsaharienne : cette région affiche le taux d'utilisation de l'argent mobile le plus élevé au monde; c'est pourquoi les paiements via des services tels que MTN MoMo constituent souvent le moyen le plus rapide de rémunérer les travailleurs dans cette région.
Qu'est-ce qui ralentit le versement d'un gain ?
Quatre types de retards peuvent retarder même un paiement immédiat, mais vous pouvez réduire la durée de la plupart d'entre eux, voire les éviter :
- Calendriers des réseaux : les circuits de paiement qui ne fonctionnent que les jours ouvrables sont suspendus le week-end et les jours fériés. Un virement ACH « le jour même » envoyé après l'heure limite du vendredi n'arrivera pas avant le lundi, voire le mardi si le lundi est férié. Vous pouvez proposer des paiements par carte de débit aux salariés qui ont besoin d'argent immédiatement.
- Vérifications d’identité et fiscales : votre plateforme doit procéder à une vérification d’identité avant tout versement afin de prévenir la fraude ; ainsi, un travailleur qui ne s’y soumet pas lors de son inscription devra attendre plus longtemps avant de recevoir son premier versement. Vous pouvez également suspendre les paiements jusqu’à ce qu’un travailleur américain vous remette un formulaire W-9, car vous en aurez besoin pour remplir un formulaire 1099-NEC pour toute personne à qui vous versez 2 000 dollars ou plus à compter de 2026.
- Heures limites des banques : votre banque fixe sa propre heure limite pour les opérations ACH traitées le jour même avant l'heure limite finale du réseau ; ainsi, un lot envoyé à midi pourrait ne pas être pris en compte. Prévoyez donc d'envoyer vos lots le matin afin de disposer d'une marge de sécurité.
- Délais de versement : votre prestataire ne peut effectuer des versements qu’une fois que les fonds provenant de votre plateforme ont été crédités sur son compte. Le financement de chaque lot par virement ACH ajoute un jour ouvré au délai ; vous pouvez éviter ce délai en conservant un solde préfinancé auprès de votre prestataire.
Évaluez la rapidité de paiement par rapport au coût, au risque et au calendrier
Les paiements instantanés coûtent plus cher à envoyer que les virements ACH ; votre plateforme doit donc déterminer qui prend en charge les frais liés à ces paiements instantanés. DoorDash, par exemple, facture aux livreurs des frais de 1,99 $ par retrait via Fast Pay. Des frais forfaitaires de ce type pèsent davantage sur les petits versements. Prenons un exemple simple : des frais de 2 $ représentent 5 % d’un versement de 40 $, mais seulement 0,5 % d’un versement de 400 $. Vérifiez le montant moyen de vos versements ainsi que le mode de tarification des versements rapides, car des frais exprimés en pourcentage reviendront moins cher aux travailleurs sur les petits retraits.
La rapidité vous prive également de toute possibilité d'empêcher un versement frauduleux, car les virements instantanés ne peuvent généralement pas être annulés. DoorDash bloque la fonction « Fast Pay » pendant sept jours après qu'un livreur a changé de carte bancaire, ce qui empêche un escroc qui se connecterait au compte d'un livreur de remplacer la carte par la sienne et de retirer l'argent le jour même.
Vous n'êtes pas obligé de payer chaque collaborateur immédiatement. Ceux qui souhaitent être payés en espèces après chaque mission peuvent recourir au paiement à la demande, tandis que les autres reçoivent un versement hebdomadaire gratuit que votre équipe a le temps de vérifier avant son envoi.
Questions à poser à tout prestataire proposant des paiements immédiats
La rapidité n’est qu’un critère parmi d’autres pour choisir la bonne plateforme de paiement internationale, qu’il s’agisse d’un prestataire spécialisé ou de la passerelle de paiement que vous utilisez déjà. Posez ces cinq questions à n’importe quel fournisseur de logiciels de paiement instantané, car chacune d’entre elles concerne une étape susceptible de retarder un paiement ou d’en augmenter le coût :
- Quels sont les modes de paiement proposés à nos salariés dans chaque pays où ils travaillent ?
- Combien de temps à l'avance devons-nous financer un lot pour respecter votre date limite ?
- Vérifiez-vous l'identité des utilisateurs et recueillez-vous les formulaires fiscaux avant le premier versement ?
- Quel est le montant des frais facturés par paiement instantané, conversion monétaire comprise ?
- Nos ingénieurs peuvent-ils déclencher des paiements via votre API de paiement et les associer à nos dossiers ?
Proposer des paiements plus rapides sans alourdir la charge de travail opérationnelle
Trolley est une infrastructure de paiement destinée aux plateformes qui rémunèrent les travailleurs indépendants. Elle permet à votre équipe d'effectuer des paiements plus rapidement, sans avoir à gérer chaque mode de paiement séparément. Nos options de paiement instantané comprennent les virements directs sur carte bancaire aux États-Unis et les paiements via portefeuille numérique dans 32 pays, avec des vérifications d'identité et fiscales avant chaque paiement, ainsi qu'un rapprochement comptable après chaque opération. Réservez une démonstration pour découvrir comment vos travailleurs peuvent être payés plus rapidement sans alourdir la charge de travail de votre équipe.