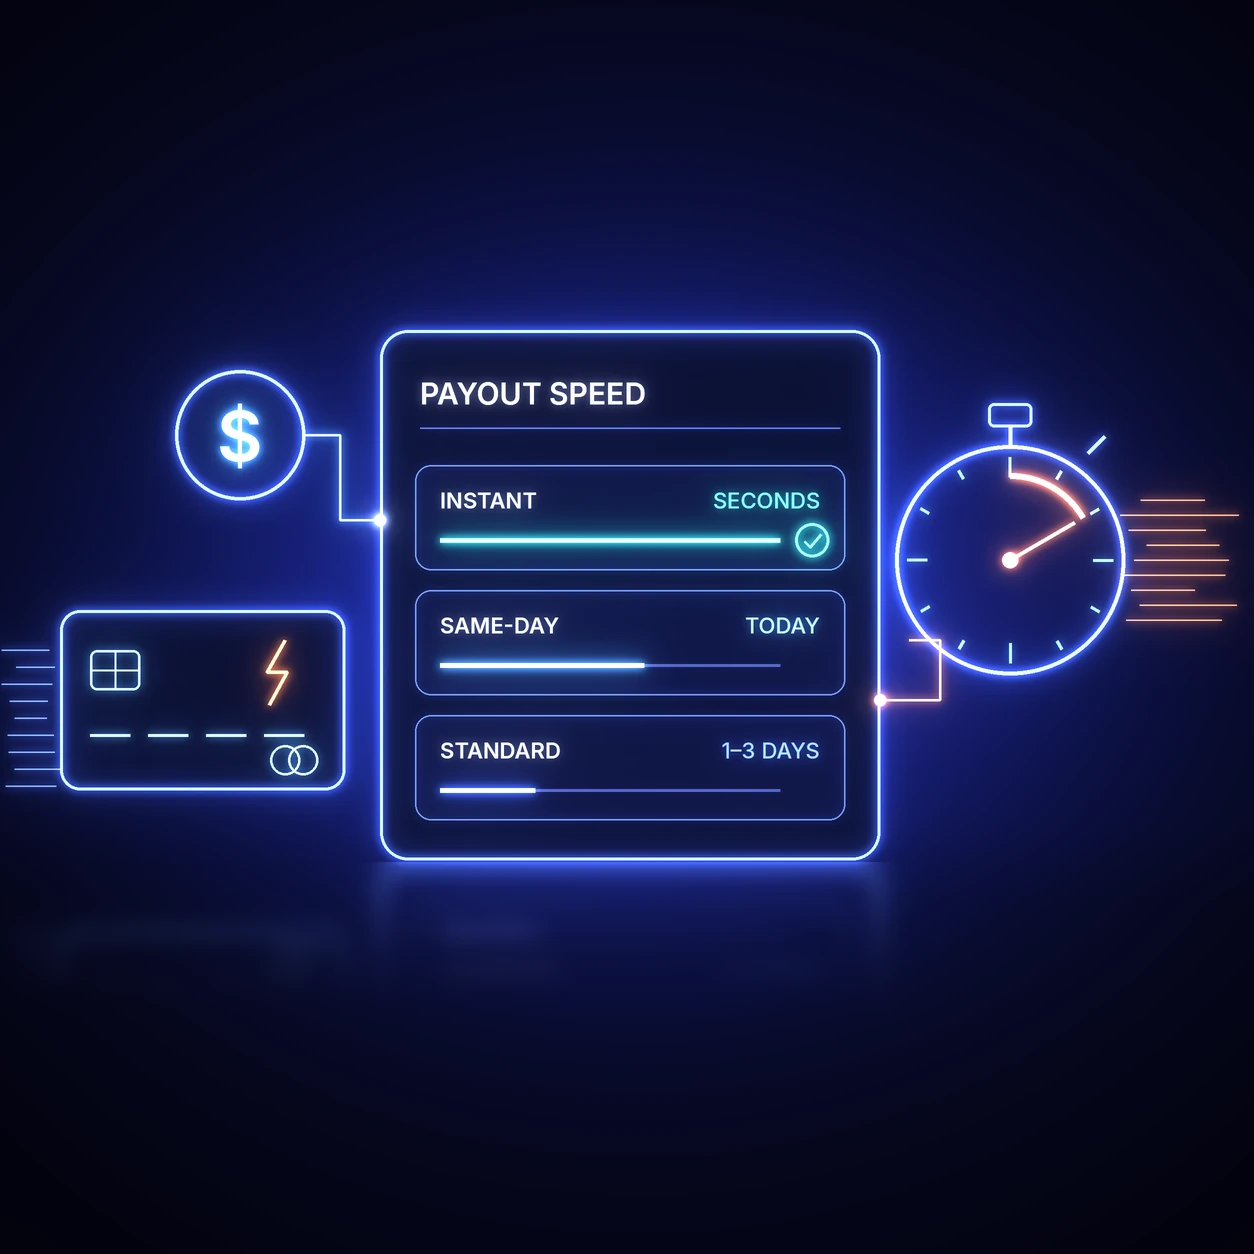


Il y a un décalage entre le moment où une personne gagne de l'argent sur votre plateforme et celui où elle peut réellement le dépenser. Un chauffeur termine son service le samedi soir. Un créateur atteint le seuil de paiement. Les droits d'auteur d'un musicien de studio sont validés. Ensuite, ils attendent, parfois tout un week-end et un jour férié, que les fonds soient crédités sur leur compte.
Les paiements « Push-to-card » comblent cette lacune. Ils permettent de transférer de l’argent directement sur la carte de débit du bénéficiaire via les réseaux de paiement, souvent en quelques minutes, à toute heure. Pour les plateformes qui se livrent à une concurrence acharnée afin de fidéliser les freelances, les artistes et les créateurs, la rapidité des paiements n’est plus un simple avantage. Notre rapport de recherche récemment publié, « Comment les travailleurs indépendants souhaitent-ils être payés ? », a révélé que 72 % des bénéficiaires ne sont pas disposés à attendre plus de deux jours pour recevoir leur paiement après avoir terminé un travail ou généré des revenus, tandis que 26 % s’attendent à être payés le jour même. Et cela a un impact évident sur le taux de désabonnement : 41 % des personnes interrogées ont déclaré avoir quitté, ou être prêtes à quitter, une plateforme en raison de retards de paiement.
Comprendre le fonctionnement des paiements « push-to-card » et leur place parmi les autres moyens de paiement vous aide à mettre en place un système de versement qui inspire confiance aux bénéficiaires.
Ce que nous couvrons
- Qu'est-ce qu'un paiement « push-to-card » ?
- Fonctionnement de l'infrastructure « push-to-card »
- Pourquoi les plateformes ont de plus en plus recours aux paiements par carte
- Quels sont les éléments que les plateformes doivent évaluer avant de proposer des paiements par carte ?
- Trouver le juste équilibre entre la rapidité des paiements, le coût et la couverture
- Concevoir des expériences de versement adaptées aux attentes des bénéficiaires
Qu'est-ce qu'un paiement « push-to-card » ?
Les paiements « Push-to-card » sont des versements effectués directement sur une carte de débit ou prépayée éligible via les réseaux de cartes, plutôt que par le biais des systèmes de virement bancaire traditionnels tels que le réseau ACH (Automated Clearing House). La transaction s'effectue dans le sens inverse d'un achat par carte : au lieu qu'un commerçant prélève des fonds sur une carte, c'est votre plateforme qui y transfère des fonds.
Ce changement modifie également la manière dont les informations de paiement sont obtenues. Les virements bancaires nécessitent un numéro de compte, un code d'acheminement et parfois des coordonnées SWIFT ou IBAN ; les bénéficiaires doivent donc prendre le temps de consulter un relevé ou de se connecter à leur compte bancaire. Une carte se trouve déjà dans leur portefeuille, ce qui signifie qu'ils sont plus nombreux à finaliser la configuration dès la première tentative et moins nombreux à contacter le service client avant de pouvoir recevoir leur paiement.
Fonctionnement de l'infrastructure « push-to-card »
Derrière un paiement par carte à la demande se cache toute une chaîne d’acteurs, et chacun d’entre eux influe sur la rapidité avec laquelle l’argent parvient à la personne à qui vous avez versé de l’argent. Votre plateforme ou votre prestataire de paiement transmet la transaction à un programme de réseau tel que Visa Direct ou Mastercard Send, qui l’achemine, via des partenaires acquéreurs, jusqu’à la banque émettrice du bénéficiaire. C’est cette dernière étape qui détermine à quel moment le bénéficiaire peut effectivement disposer de l’argent.
La disponibilité des fonds varie selon les établissements, mais Visa et Mastercard exigent des émetteurs qu’ils rendent les fonds disponibles dans les 30 minutes suivant l’approbation de la transaction, et beaucoup les créditent en quelques secondes. C’est cette rapidité que perçoit le bénéficiaire. Ce qui se passe ensuite – la compensation et le règlement interbancaires, effectués entre les banques selon leur propre calendrier – lui est invisible. Votre rapprochement comptable suit le calendrier des jours ouvrables bancaires, tandis que la personne à qui vous avez versé de l’argent dépense déjà cet argent.
Comprendre les conditions d'éligibilité des cartes et l'adhésion au réseau
Toutes les cartes ne permettent pas de recevoir un paiement instantané. L'éligibilité dépend du type de carte, de l'émetteur et du pays. Les cartes prépayées rechargeables et les cartes de débit sont généralement prises en charge. Ce n'est pas le cas des cartes-cadeaux, et l'éligibilité des cartes de crédit varie selon le réseau, l'émetteur et le cas d'utilisation ; c'est pourquoi de nombreux programmes de versement se limitent aux cartes de débit et aux cartes prépayées. Les émetteurs qui ne participent pas aux programmes de virement rapide peuvent mettre jusqu'à deux jours ouvrés pour créditer le montant, même lorsque la transaction est approuvée immédiatement.
La manière dont vous gérez les conditions d'éligibilité détermine l'expérience des bénéficiaires. Vérifier l'éligibilité lors de la mise en route, définir clairement les attentes avant qu'une personne ne s'engage dans une démarche et prévoir une solution de repli : voilà ce qui fait la différence entre un versement sans heurts et un échec que personne ne peut expliquer.
Pourquoi les plateformes ont de plus en plus recours aux paiements par carte
Les plateformes de missions ponctuelles et celles dédiées aux créateurs se livrent une concurrence pour la même chose : convaincre les utilisateurs de travailler via leur plateforme plutôt que par ailleurs. La rapidité des paiements est l’un des indicateurs les plus clairs qui permettent aux bénéficiaires de savoir si votre plateforme respecte leur temps, et cela transparaît dans les avis et les discussions au sein de la communauté, où ils comparent les différentes options qui s’offrent à eux.
La liquidité des bénéficiaires est devenue un avantage concurrentiel
La liquidité des bénéficiaires, c'est-à-dire la possibilité de disposer de leurs revenus quand ils en ont besoin plutôt qu'au moment où un lot est traité, détermine désormais le choix de la plateforme. Dans un sondage Harris Poll de 2021 cité par la Banque fédérale de réserve de Kansas City, 78 % des salariés américains âgés de 18 à 44 ans ont déclaré que le libre accès à leur salaire à la demande renforcerait leur fidélité envers leur employeur.
Cette attente se retrouve dans le travail indépendant, où elle revêt une importance encore plus grande, car il n’y a pas de date de paie fixe sur laquelle s’appuyer pour s’organiser. Les travailleurs indépendants et les travailleurs occasionnels comptent sur ces paiements pour acheter du matériel ou couvrir leurs dépenses entre deux contrats. Réduire ce délai d’attente élimine une source de pression financière, et les bénéficiaires en tiennent compte lorsqu’ils décident où continuer à travailler.
Cas d'utilisation courants des paiements « push-to-card »
La technologie « Push-to-card » est particulièrement adaptée à cinq cas d'utilisation dans lesquels la rapidité du paiement ne se limite pas à la simple finalisation d'une transaction :
- Les revenus issus des petits boulots et des plateformes de mise en relation, où le retrait instantané est en concurrence directe avec les applications concurrentes, et où les utilisateurs choisissent leur plateforme en partie en fonction de la rapidité avec laquelle ils peuvent accéder à ce qu’ils ont gagné.
- Les rémunérations des créateurs : les pourboires et les parts de recettes sont versés de manière suffisamment irrégulière pour que ce calendrier influe sur la perception que les contributeurs ont du professionnalisme de la plateforme sur laquelle ils publient.
- Les commissions d'affiliation : des paiements plus rapides récompensent des cycles de promotion plus courts et incitent les affiliés à privilégier votre programme par rapport à ceux de la concurrence.
- Les paiements à titre d'incitation et de récompense, tels que les remises, les primes de parrainage et les rémunérations versées aux participants à des études, pour lesquels la rapidité contribue à donner toute sa valeur à la récompense.
- Les versements d'indemnités d'assurance et les paiements aux prestataires : le fait de verser rapidement de l'argent à une personne permet de réduire le volume de demandes d'assistance et montre que la plateforme prend sa situation au sérieux.
Le « Push-to-card » est l'une des options de paiement s'inscrivant dans une stratégie plus large
Les paiements instantanés ne sont adoptés que lorsque les bénéficiaires les choisissent, et non lorsque vous les leur imposez. La couverture des cartes bancaires varie considérablement en dehors des États-Unis, et de nombreux bénéficiaires préfèrent les virements bancaires locaux ou les portefeuilles numériques qu’ils utilisent déjà. Un freelance au Brésil, un producteur au Nigeria et un prestataire en Allemagne peuvent chacun avoir des préférences différentes. Proposer un seul moyen de paiement rapide à tous revient à remplacer une contrainte par une autre.
La flexibilité des modes de paiement est l'objectif principal. Permettez aux bénéficiaires de choisir parmi les modes de paiement disponibles sur leur marché, indiquez le coût et les délais associés à chacun d'entre eux, et présentez le virement direct sur carte comme une option de choix parmi celles proposées.
Si vous hésitez entre « Push-to-Card » et d'autres solutions de paiement, notre guide sur les paiements instantanés vers les cartes de débit vous explique les critères à prendre en compte avant de faire votre choix.
Quels sont les éléments que les plateformes doivent évaluer avant de proposer des paiements par carte ?
Le « Push-to-card » comporte des limites, des coûts et des mécanismes de contrôle qu'il convient de bien comprendre avant de l'intégrer à votre gamme de modes de paiement.
Les limites de transaction fixent le montant maximal que vous pouvez transférer en un seul versement, ce qui revêt une importance particulière pour les paiements importants de redevances ou de prestations aux prestataires. Les frais par transaction ont également tendance à être plus élevés que ceux de l'ACH, et la disponibilité par pays varie en fonction du programme de réseau et du corridor.
Le risque de fraude fonctionne également différemment. Un paiement « poussé » est rapide et difficile à annuler ; par conséquent, les contrôles essentiels sont la validation de la carte et la vérification de la vitesse de transaction, plutôt que le recouvrement a posteriori.
Les exigences réglementaires ne sont pas non plus moins strictes. Vous devez toujours procéder à la vérification d’identité via les contrôles « Know Your Customer » (KYC), au filtrage des sanctions et à la vérification des documents fiscaux avant tout transfert de fonds. Lorsque ces processus sont gérés dans un système distinct de vos canaux de paiement, la rapidité d’un côté entraîne des retards de l’autre. Opter pour une API de paiement de masse sécurisée qui gère à la fois la vérification et le versement permet d’éviter cette dissociation.
Trouver le juste équilibre entre la rapidité des paiements, le coût et la couverture
Aucun réseau ferroviaire ne peut à lui seul offrir à la fois vitesse, rentabilité et couverture ; c’est pourquoi la question n’est pas de savoir quel réseau est le plus rapide, mais quelle combinaison de réseaux permet de desservir les destinataires pour lesquels vous payez réellement.
L'écart de rapidité au niveau national est moins important qu'il n'y paraît. Nacha estime qu'environ 80 % du volume des transactions ACH est réglé en un jour ouvré ou moins; le « push-to-card » ne permet donc que rarement de gagner plusieurs jours sur un paiement aux États-Unis. Ce qu'il change, c'est le moment où l'argent est disponible. Le système ACH fonctionne selon des délais et des fenêtres de règlement fixes, tous en jours ouvrés, tandis que le loyer est dû un dimanche. Les systèmes bancaires en temps réel tels que FedNow et RTP permettent également de transférer des fonds 24 heures sur 24 aux États-Unis, mais ils nécessitent les coordonnées bancaires du destinataire et dépendent de la participation de sa banque. Le « push-to-card » ne nécessite qu’un numéro de carte.
C'est au niveau de la couverture que ce système mixte fait ses preuves. L'ACH ne permet d'atteindre que les comptes bancaires américains, et le virement direct sur carte dépend des émetteurs participants sur chaque marché ; les bénéficiaires répartis dans différents pays ont donc également besoin de réseaux de paiement et de portefeuilles numériques locaux.
Le coût découle donc de la composition du mix plutôt que de le déterminer. De nombreuses plateformes proposent les paiements instantanés en option, moyennant des frais modiques, et conservent par défaut un canal standard gratuit, ce qui permet de maintenir la prévisibilité des dépenses et laisse aux bénéficiaires le soin de décider quand la rapidité justifie un supplément. Lorsque le volume des transactions transfrontalières détermine le coût, la réduction des frais de paiement transfrontaliers est tout aussi importante que le choix du canal.
Concevoir des expériences de versement adaptées aux attentes des bénéficiaires
Les bénéficiaires ne voient pas les raisons qui motivent votre choix de mode de paiement. Ils voient les options qui s'affichent lorsqu'ils configurent un virement et le délai nécessaire pour que l'argent leur parvienne, et c'est cela qui détermine leur opinion sur votre plateforme.
Pour qu’un écran de paiement soit pertinent, la vérification d’identité, le statut fiscal, la couverture du marché et la disponibilité des moyens de transport doivent tous être correctement pris en compte. Lorsque ces systèmes fonctionnent sur une seule et même plateforme, un destinataire à São Paulo et un autre dans l’Ohio voient chacun s’afficher les modes de paiement qui fonctionnent réellement sur leur marché. Lorsqu’ils fonctionnent séparément, les destinataires se voient proposer la combinaison qui se présente, ce qui correspond rarement à ce à quoi ils s’attendaient.
C'est le cas avec une infrastructure de paiement unifiée. Lorsque les paiements par carte, les virements bancaires, les portefeuilles numériques et les systèmes de paiement locaux coexistent au sein d'un même système, aux côtés des processus d'intégration, de gestion fiscale et de conformité, les bénéficiaires disposent de moyens de paiement adaptés à leur lieu de résidence, et votre équipe n'a plus à gérer les lacunes entre les différents outils.
Trolley est une plateforme conçue selon ce modèle, présente dans 210 pays et territoires. Découvrezla plateforme de paiement de Trolley pour voir comment elle s'intègre à votre infrastructure.